

Contratar o renovar un seguro de automóvil representa un gasto mayor para los conductores en 2026. En México, las primas de algunas pólizas registraron incrementos de hasta 22% en los casos analizados, debido a factores como el encarecimiento de las refacciones, las reparaciones y los cambios fiscales que afectan los costos de las aseguradoras.
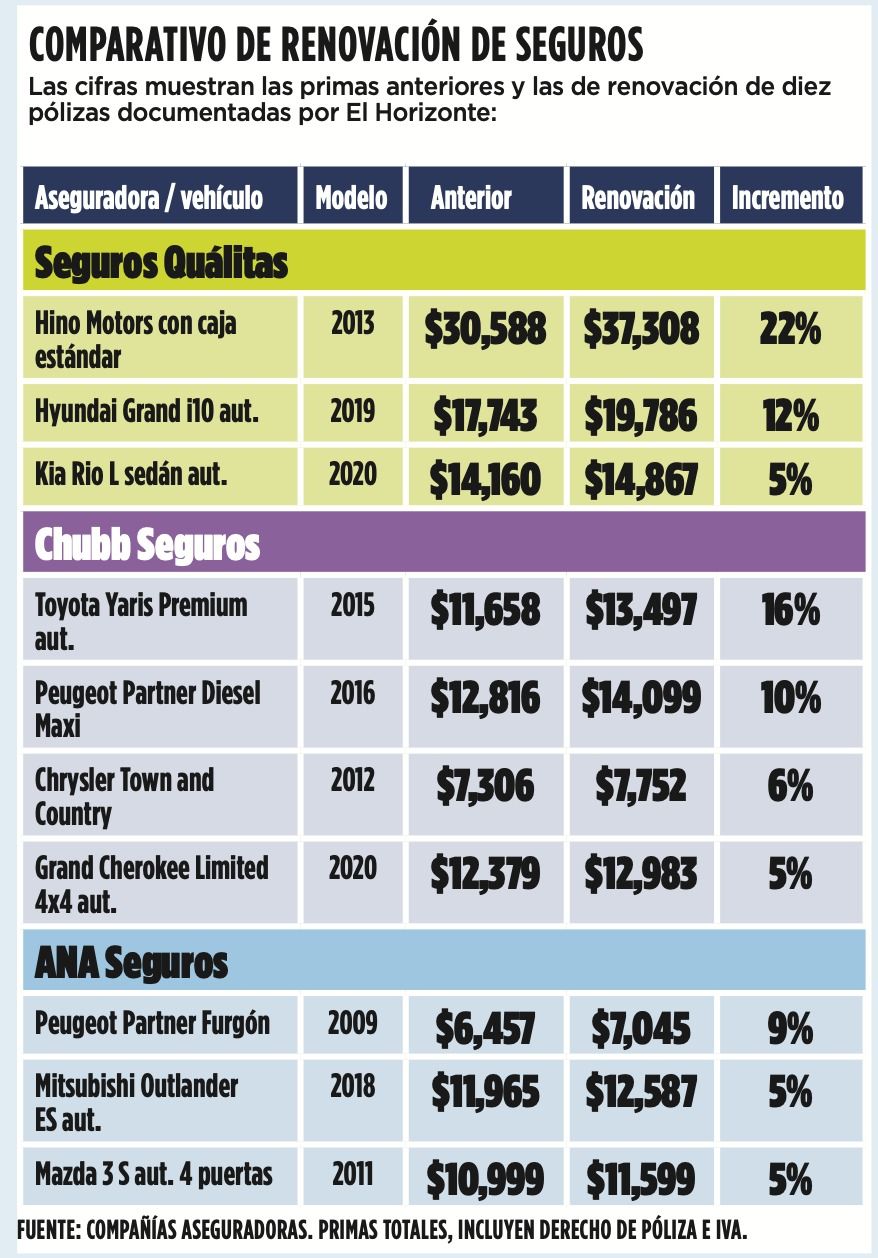
De acuerdo con bases de datos del sector asegurador, uno de los mayores aumentos correspondió a Seguros Quálitas. La prima de una póliza de cobertura amplia para un Hino Motors con caja estándar, modelo 2013, pasó de $30,588 pesos a $37,308 pesos en su renovación de 2026, incluidos el derecho de póliza y el IVA de 16%.
El ajuste representó un incremento de 22%, el más elevado entre los ejemplos analizados. Otros vehículos también registraron alzas en sus renovaciones, aunque en diferentes proporciones, lo que refleja el impacto de las presiones de costos sobre este tipo de servicios.
Quálitas, Chubb y ANA registran aumentos
Además del caso de Quálitas, los datos muestran incrementos en pólizas de Chubb Seguros y ANA Seguros.
En Chubb, una póliza de cobertura amplia para un Toyota Yaris Premium automático, modelo 2015, pasó de $11,658 pesos a $13,497 pesos, un aumento de 16% respecto al precio anterior.
En tanto, una póliza de ANA Seguros para una Peugeot Partner Furgón, modelo 2009, subió de $6,457 pesos a $7,45 pesos, lo que representó un incremento de 9%.
Los ejemplos corresponden a vehículos y pólizas específicos, por lo que los ajustes pueden variar según las características del automóvil, las coberturas contratadas y las condiciones de cada renovación.
Cambios fiscales y refacciones presionan las tarifas
Daniel Peña, director de ODAP Seguros y Fianzas, explicó que entre los factores que presionan los precios de los seguros se encuentran los cambios fiscales relacionados con el acreditamiento del IVA, además del aumento en los costos de refacciones, reparaciones y mano de obra.
El directivo señaló que las modificaciones fiscales pueden elevar los gastos que absorben las compañías cuando atienden un siniestro. A ello se suma el encarecimiento de las autopartes mecánicas y electrónicas, especialmente las importadas, que repercute en el costo final de las reparaciones.
Estos factores pueden incrementar el monto que las aseguradoras desembolsan para reparar un vehículo después de un accidente o cubrir otros daños contemplados en la póliza.
Inflación de seguros automotrices alcanzó su máximo en junio
Por su parte, Edgar Luna, director del Centro de Investigaciones Económicas (CIE) de la Universidad Autónoma de Nuevo León (UANL), explicó que la inflación relacionada con estos servicios mantuvo una tendencia ascendente durante la primera mitad de 2026, hasta alcanzar su punto máximo en junio.
De acuerdo con los datos del Índice Nacional de Precios al Consumidor (INPC) del Inegi citados por el especialista, la variación anual pasó de 2.17% en enero a 3.23% en febrero. Posteriormente, avanzó a 4.36% en marzo, 5.44% en abril y 6.36% en mayo, hasta llegar a 6.74% en junio.
Después de ese máximo, el indicador descendió a 6.41% en julio, 5.90% en agosto y 5.88% en septiembre.
Luna coincidió en que los cambios fiscales aplicables en 2026 podrían contribuir al encarecimiento, al limitar el acreditamiento del IVA en determinados gastos relacionados con los siniestros. Según explicó, esto puede hacer que el impuesto pagado por cada reparación se convierta en un costo directo para las compañías.
El especialista agregó que también podrían influir los mayores costos de las refacciones importadas, su traslado a México y los gastos asociados con el robo de piezas. Sin embargo, estos elementos son posibles factores explicativos y no permiten atribuir todos los incrementos de las pólizas a una sola causa.
Asegurados buscan reducir el costo de sus pólizas
Ante los aumentos, algunos conductores buscan alternativas para reducir el costo de sus seguros mediante modificaciones a las condiciones de contratación.
Entre las opciones se encuentran aumentar el deducible por daños materiales, eliminar coberturas opcionales que no consideran indispensables o solicitar esquemas de pago fraccionado, ya sea semestral o trimestral.
Estas alternativas pueden modificar el costo o la distribución de los pagos, aunque es importante revisar las condiciones de la póliza, pues aumentar el deducible implica asumir una mayor parte del gasto en caso de un siniestro.
Aseguradoras pagan más de $65,000 millones por siniestros
Las presiones sobre los costos también se reflejan en las cifras del sector. La Asociación Mexicana de Instituciones de Seguros (AMIS) reportó que las compañías pagaron $65,593 millones de pesos por siniestros automotrices durante el primer semestre de 2026, un incremento anual de 13%.
En el mismo periodo, las primas emitidas del ramo automotriz crecieron 6.9%, hasta alcanzar $111,868 millones de pesos.
Las cifras muestran el comportamiento de los pagos por siniestros y de las primas emitidas durante la primera mitad del año, en un contexto en el que los costos de reparación y otros gastos asociados presionan el precio de las pólizas.
Antes de renovar un seguro, los conductores pueden comparar propuestas de distintas compañías y revisar deducibles, coberturas y modalidades de pago para identificar una opción que se ajuste a sus necesidades y presupuesto.